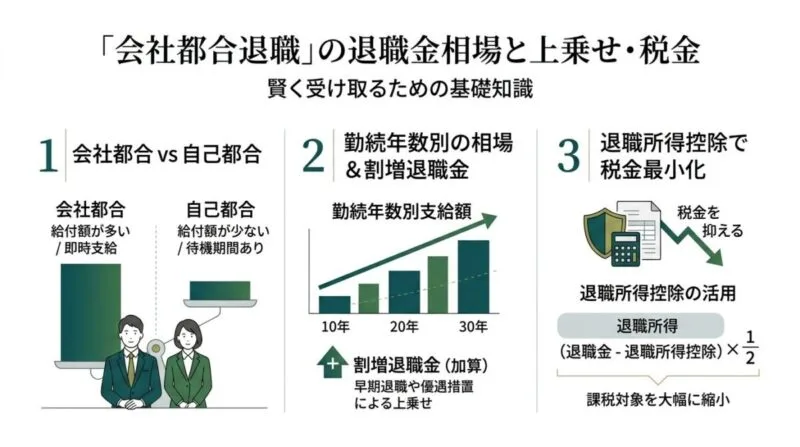
会社都合退職の退職金は自己都合退職より支給率が約1.5〜2倍高く、勤続10年で約140万円、20年では約370万円の差がつきます。さらに希望退職では「割増退職金(基本給6〜24ヶ月分)」が加算されるのが一般的です。退職所得控除により手厚い非課税枠が認められますが、退職日までに「退職所得の受給に関する申告書」を出さないと一律20.42%が天引きされるため、正しい手続きの把握が不可欠です。
 男性
会社都合だと退職金は自己都合より多くもらえますか?
大きく増えます!自己都合の減額ペナルティがなく満額支給される上、割増金が加算される事例が一般的です。手取りを減らさない税金対策まで確認しましょう。
公的統計(厚生労働省や中央労働委員会)を見ても、会社都合退職は自己都合に対して手厚く優遇されています。
この記事では、元SEの管理人ケータがキャリアコンサルタントMの監修のもと、勤続年数別の相場、割増金の計算、退職所得控除による税金計算、申告書の提出手順まで論理的に解説します。
この記事でわかること
- 厚生労働省・中央労働委員会の最新統計に見る会社都合退職の退職金相場
- 自己都合退職で適用される「自己都合減額係数」の正体と会社都合との格差
- 早期希望退職募集で提示される「割増退職金(特別加算金)」の月数目安
- 国税庁の退職所得控除(勤続20年以下・超)と2分の1課税の節税効果
- 20.42%の天引きを防ぐ「退職所得の受給に関する申告書」の提出ステップ
会社都合退職でもらえるお金全まとめ|失業保険はいくら?退職金・税金・健康保険の減免まで
「突然、会社都合で退職することになった…」「来月の生活費、どうしよう…」「失業保険とか退職金とか、もらえるお金のことが何もわからない…」 予期せぬ退職は、誰にとっても大きな不安を伴います。特…
- 1 | 会社都合退職と自己都合退職で退職金の支給相場と乗数はどれだけ違うか
- 1-1 | 厚生労働省と中央労働委員会の最新統計データに見る勤続年数別の支給相場
- 1-2 | 自己都合退職で引かれる「減額係数」の正体と会社都合が満額になる理由
- 1-3 | 中小企業と大企業で異なる退職給付制度の形式(退職一時金・確定拠出年金)
- 2 | 希望退職や整理解雇で上乗せされる割増退職金の相場と退職所得控除の税金計算
- 2-1 | 希望退職募集で提示される「割増退職金(特別加算金)」の相場と加算方式
- 2-2 | 国税庁が定める「退職所得控除」の計算式(勤続20年以下と20年超の境界線)
- 2-3 | 課税退職所得の「2分の1課税」ルールと実際の手取り額シミュレーション
- 3 | 退職金規程の確認から退職所得の受給に関する申告書を提出するまでの手順
- 3-1 | 就業規則・退職金規程の確認方法(算定基礎額・支給要件・支払期日)
- 3-2 | 「退職所得の受給に関する申告書」を出さないと20.42%引かれる理由と提出手順
- 3-3 | 振り込み時期(退職後1〜2ヶ月)と失業保険(会社都合7日後待期)との資金計画
- 3-4 | まとめ:会社都合退職の退職金相場と上乗せ計算を把握して手取りを最大化しよう
- 4 | よくある質問
- 4-1 | Q:就業規則に退職金規程がない会社でも、会社都合退職なら退職金はもらえますか?
- 4-2 | Q:退職金の振込時に20.42%も税金が引かれていました。取り戻す方法はありますか?
- 4-3 | Q:会社都合退職で割増退職金をもらうと、失業保険の金額が減ったり受給が遅れたりしますか?
- 4-4 | Q:勤続年数が3年未満の短い期間で会社都合退職になった場合も退職金は出ますか?
- 4-5 | Q:退職金でローンを一括返済するのと、手元に現金を残すのとではどちらが賢いですか?
会社都合退職と自己都合退職で退職金の支給相場と乗数はどれだけ違うか
 男性
なぜ自己都合で辞めると退職金が減らされて、会社都合だと多くもらえるのですか?
退職金規程には「自己都合減額係数」が設定されているからです。勤続年数が浅いほど自己都合は大きく割り引かれますが、会社都合なら功労が満額評価されますよ。
退職金の支給額を左右する大きな要素が「退職理由の区分」です。同じ企業に同じ年数勤めていても、自己都合退職か会社都合退職かによって銀行口座に振り込まれる金額には数十万〜数百万円単位の決定的な差が生じます(出典: 厚生労働省 令和5年就労条件総合調査)。
厚生労働省と中央労働委員会の最新統計データに見る勤続年数別の支給相場
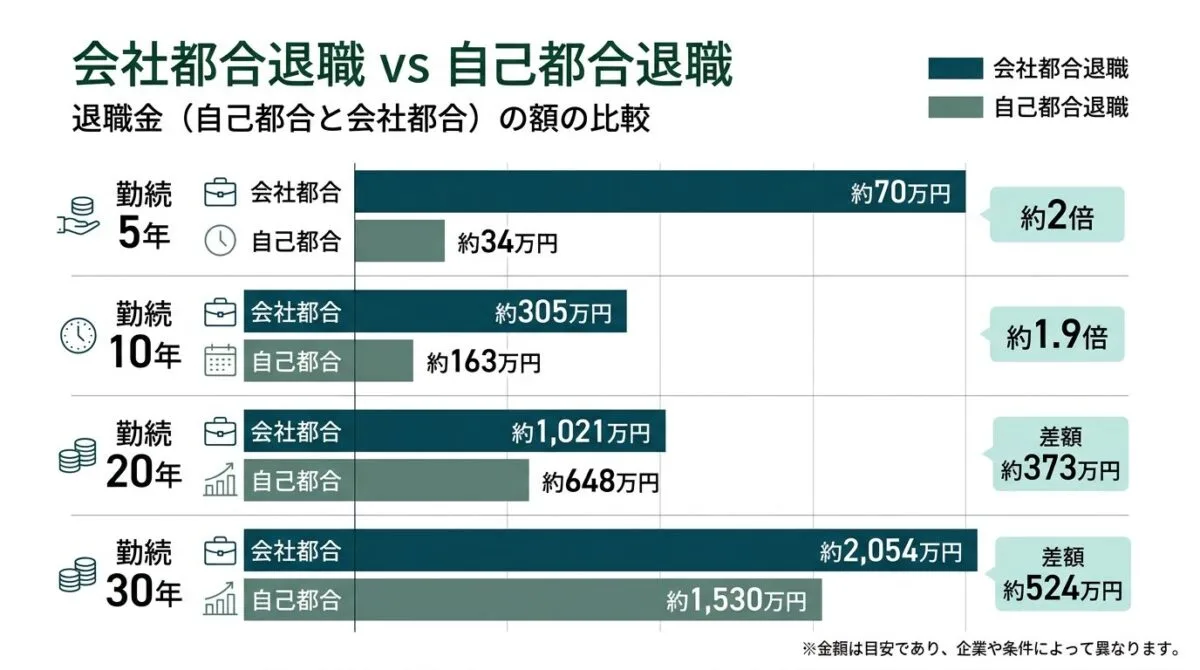
大企業の勤続20年では約370万円、勤続30年では約524万円の格差が生じる
公的機関の調査データから、退職理由別のモデル退職金相場を比較してみましょう。
中央労働委員会の調査によると、大企業(資本金5億円以上・従業員1,000人以上)における会社都合退職と自己都合退職の平均支給額は、勤続年数の経過とともに大きく乖離していくのが特徴です。
特に勤続年数が10年未満の若手・中堅層では、自己都合退職の支給額は会社都合の約半分程度にとどまります。会社都合の場合は「会社の都合により労働者を退職させる」という事情から、減額係数が適用されず基準額通りに満額支払われる仕組みだからです。
| 勤続年数区分 | 会社都合退職金相場 | 自己都合退職金相場 | 支給金額の差額 | 会社都合の倍率 |
|---|---|---|---|---|
| 勤続5年(27歳前後) | 約69万6,000円 | 約34万4,000円 | +約35万2,000円 | 約2.02倍 |
| 勤続10年(32歳前後) | 約305万7,000円 | 約162万9,000円 | +約142万8,000円 | 約1.88倍 |
| 勤続20年(42歳前後) | 約1,021万6,000円 | 約648万5,000円 | +約373万1,000円 | 約1.58倍 |
| 勤続30年(52歳前後) | 約2,054万5,000円 | 約1,529万8,000円 | +約524万7,000円 | 約1.34倍 |
中退共(中小企業退職金共済)を導入している中小企業の場合、共済からの直接給付では退職理由による減額差が設けられないケースも珍しくありません。
しかし自社の就業規則に基づく直接支給制度を採用している企業では、大半が自己都合に対して減額係数を設けているのが実態です。
自己都合退職で引かれる「減額係数」の正体と会社都合が満額になる理由
自己都合減額は「長期勤続奨励」と「早期離職ペナルティ」の経営的ロジック
なぜ自己都合退職はこれほどまでに退職金が減らされるのでしょうか。その理由は、従来の日本企業が退職金制度を「功労報償」および「人材流出防止策」として設計してきた歴史的背景が存在します。
就業規則の退職金規程を開くと、「退職事由別支給乗数表」が定められているはずです。
一般的に会社都合退職の乗数が「1.0(満額・100%)」とされているのに対し、自己都合退職の乗数は勤続年数に応じて「0.5(50%)」から「0.8(80%)」程度に割り引かれる傾向にあります。
| 勤続年数レンジ | 会社都合の支給率 | 自己都合の支給率 | 理由と算定上の扱い |
|---|---|---|---|
| 勤続3年未満 | 0.8〜1.0(支給対象) | 0.0(不支給の企業が大半) | 自己都合は受給資格すら発生しないケースが多い |
| 勤続3〜5年 | 1.0(基準額満額) | 0.4〜0.6(40〜60%) | 育成コスト未回収ペナルティとして強く減額される |
| 勤続10年前後 | 1.0(基準額満額) | 0.6〜0.7(60〜70%) | 中核社員の離職抑止のため減額幅が依然として大きい |
| 勤続20年以上 | 1.0(基準額満額) | 0.8〜0.9(80〜90%) | 長期功績が認められ定年退職の水準へ近づいていく |
口頭での「自己都合にしてくれ」という依頼に安易に応じるのは禁物
会社側が「離職票の手続きが楽だから」「自己都合にしてくれたら有休を全部買い取るから」と会社側が持ちかけてくる事例も報告されています。
退職金を数百万円単位で失うリスクがあるため、就業規則の支給乗数を照合せずにサインすることは控えたほうが安心です。
中小企業と大企業で異なる退職給付制度の形式(退職一時金・確定拠出年金)
退職金の受取先は1つとは限らない!自社の制度形式を3分類で把握する
退職金の計算や支給相場を調べる際は、自社が採用している「退職金制度の骨格」を確認することが大切です。
厚生労働省の調査によると、国内企業の退職給付制度は大きく以下の3パターンに分類されます。
制度の形式によって、退職時に現金で一括受取できる割合や、会社都合に伴う上乗せの計算方法にも違いが生じるでしょう。
| 制度の形式 | 制度の仕組みと特徴 | 会社都合時の影響 | 主な導入企業規模 |
|---|---|---|---|
| ① 退職一時金制度 | 会社が就業規則に基づき退職時に現金を直接支給 | 規程の乗数(1.0)が直接反映され満額支給 | 中小企業〜大企業まで幅広く導入 |
| ② 中小企業退職金共済(中退共) | 国の共済制度へ掛金を積み立て共済機構から支給 | 共済側からは納付月数に応じた定額が給付 | 従業員300人以下の中小企業が中心 |
| ③ 確定拠出年金(企業型DC) | 会社が拠出した掛金を従業員自身が運用 | 運用資産を持ち運ぶ(ポータビリティ) | 確定給付企業年金と併用する中堅・大企業 |
【会社都合と自己都合の退職金格差のポイントまとめ】
- 勤続年数別の相場格差:勤続10年で約140万円、20年で約370万円、30年で約520万円の開きが公的統計で確認されています。
- 減額係数のカラクリ:自己都合には0.5〜0.8の減額係数がかかり一方、会社都合であれば基準額通りの満額(1.0)で算定される決まりです。
- 制度形式の確認が必須:自社が退職一時金なのか中退共や企業型DCなのかによって受取額や手続き窓口が異なる点に留意してください。
早期希望退職募集などで上乗せされる特別加算金の相場と、手取りを支える税制優遇の仕組みを続けて見ていきましょう。
希望退職や整理解雇で上乗せされる割増退職金の相場と退職所得控除の税金計算
 男性
早期退職募集で「退職金を上乗せする」と提示されました。相場はどれくらいなのでしょうか?
一般的な相場は基本給の6ヶ月〜24ヶ月分です。手取りを左右する退職所得控除の計算ルールと合わせて確認していきましょう!
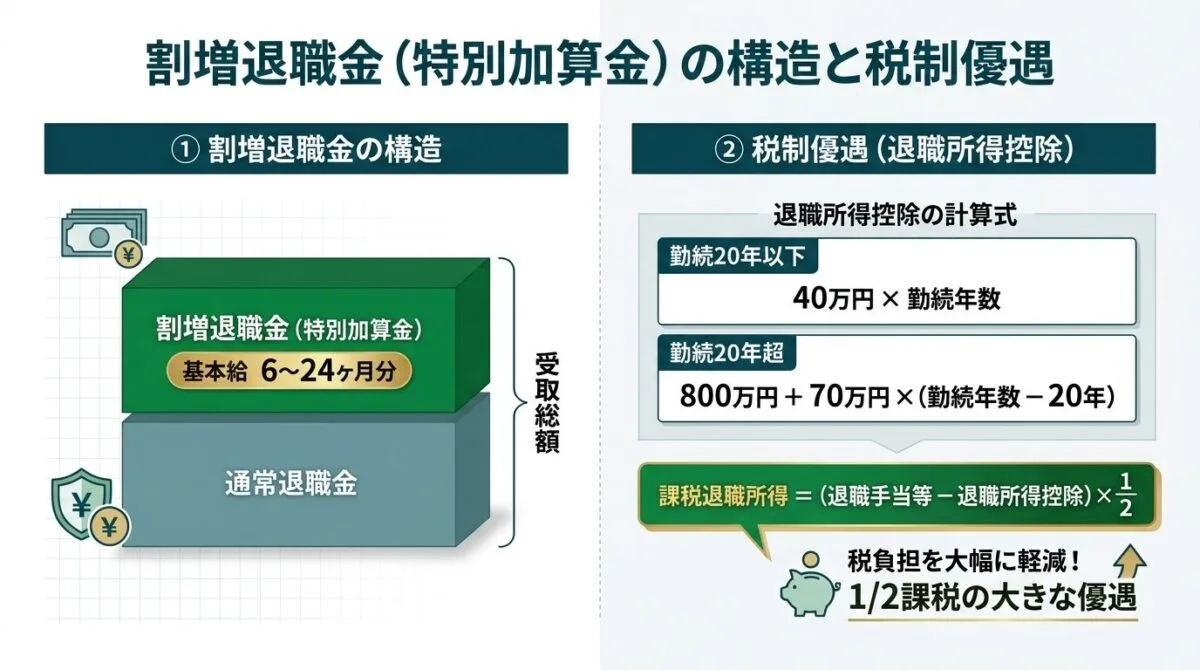
会社都合退職の中でも、業績悪化に伴う希望退職募集や人員整理(整理解雇)の局面では、通常の退職金に加えて「特別加算金(割増退職金)」が上乗せされるケースが珍しくありません。
希望退職募集で提示される「割増退職金(特別加算金)」の相場と加算方式
上乗せ相場は「基本給×6〜24ヶ月分」!黒字リストラでは36ヶ月超の事例も
割増退職金とは、会社が人員削減計画を円滑に進めるため、自発的に退職へ応募した従業員に対して通常の退職金とは別枠で上乗せ支給する一時金です。
労務行政研究所などの統計によると、上場企業や中堅企業の希望退職募集における割増退職金の相場は、おおむね「月給(基礎賃金)の6ヶ月分から24ヶ月分」の範囲に収まるのが一般的です。
年齢や役職、勤続年数によって加算月数には傾斜が付けられます。一般的には、定年までの残り年数が長く再就職支援の必要性が高い40代後半〜50代前半の層で手厚い割増月数が設定されるケースが目立ちます。
| 割増退職金の算定方式 | 具体的な計算メカニズム | メリットと特徴 | 主な相場水準の目安 |
|---|---|---|---|
| ① 月数加算方式 | 基本給(算定基礎給)× 年齢・勤続別月数 | 給与水準が高い中高年ほど受取額が増大 | 基本給の6〜24ヶ月分(数百万円〜) |
| ② 定額上乗せ方式 | 年齢階層ごとに一律の固定金額を加算 | 若手や役職が低い社員でも公平に恩恵 | 一律200万〜1,000万円程度 |
| ③ 割増率乗算方式 | 通常の退職金総額に一定の割増係数を乗算 | 勤続年数が長いベテラン社員ほど有利 | 通常退職金総額の1.2〜1.5倍 |
希望退職の手続き完全ガイド|失業保険・退職金の申請ステップを図解
希望退職が決まったものの、「さて、手続きは何から手をつければ…?」「失業保険、税金、健康保険…複雑すぎてパニックになりそうだ」と感じていませんか?退職前後の数週間は、人生で最も重要な手続きが…
国税庁が定める「退職所得控除」の計算式(勤続20年以下と20年超の境界線)
勤続20年を境に控除枠が急拡大!勤続年数の端数は1年に切り上げ
退職金は長年の勤務に対する慰労金としての性格を持つため、所得税法第30条において給与所得とは切り離された「極めて強力な非課税枠」が設けられています(出典: 国税庁 No.1420 退職金を受け取ったとき)。
控除額の算定式は勤続年数が20年以下か、20年を超えるかによって明確に分かれています(下表参照)。
| 勤続年数区分 | 退職所得控除額の計算算式 | 最低保証額および具体例 |
|---|---|---|
| 勤続20年以下 | 40万円 × 勤続年数 | 80万円未満の場合は一律80万円保証(勤続1年でも80万円) |
| 勤続20年超 | 800万円 + 70万円 × (勤続年数 - 20年) | 勤続20年の800万円に、21年目以降は毎年70万円ずつ加算 |
勤続年数の計算において「1年未満の端数月」がある場合、税法上は無条件で「1年に切り上げ」て計算されます。
例えば勤続10年2ヶ月で会社都合退職となった場合、勤続年数は「11年」として計算されるため、控除額は「40万円×11年=440万円」となります。
課税退職所得の「2分の1課税」ルールと実際の手取り額シミュレーション
控除額を差し引いた後の金額をさらに半分にしてから税率をかける仕組み
退職所得が税制上恵まれていると言われる最大の理由が「2分の1課税(課税対象を半分に圧縮する)」ルールです。
課税される所得金額は以下の数式で算出されます。
課税退職所得金額 = (退職金の収入金額 - 退職所得控除額) × 1/2
退職所得控除を下回る金額の退職金であれば、所得税も住民税も完全に0円となり、額面通りの金額がそのまま手元に残ります。控除枠を超えた部分についても、半分に圧縮された金額に対して税率が適用されるため、税負担は極めて小さく抑えられる仕組みです。
| 勤続年数と受取額ケース | 退職所得控除額 | 課税退職所得金額 | 所得税・住民税合計 | 実際の手取り額目安 |
|---|---|---|---|---|
| 勤続10年(総額300万円) | 400万円(40万×10年) | 0円(控除内) | 0円(完全非課税) | 300万円(満額) |
| 勤続15年(総額800万円) | 600万円(40万×15年) | 100万円(200万×1/2) | 約15万円 | 約785万円 |
| 勤続20年(総額1,500万円) | 800万円(40万×20年) | 350万円(700万×1/2) | 約45万円 | 約1,455万円 |
| 勤続30年(総額2,500万円) | 1,500万円(800万+70万×10) | 500万円(1,000万×1/2) | 約102万円 | 約2,398万円 |
【割増退職金と税金計算のポイントまとめ】
- 割増金の上乗せ相場:希望退職募集では基本給の6〜24ヶ月分(数百万円単位)が通常退職金に上乗せされる形となります。
- 手厚い退職所得控除:勤続20年までは年40万円、20年超は年70万円が非課税枠として控除されます。
- 2分の1課税の強力な恩恵:控除超過分も半分に圧縮して課税されるため、額面の9割以上が手元に残る親切な設計と言えるでしょう。
この手厚い非課税枠を確実に受けるために必須となる実務手続きと申告書の提出手順を整理していきましょう。
退職金規程の確認から退職所得の受給に関する申告書を提出するまでの手順
 男性
退職金の手続きで失敗して大損するケースはあるのでしょうか?
申告書を出し忘れると一律20.42%が天引きされて一時的に手取りが激減します!就業規則の確認から提出までの手順を押さえましょう。
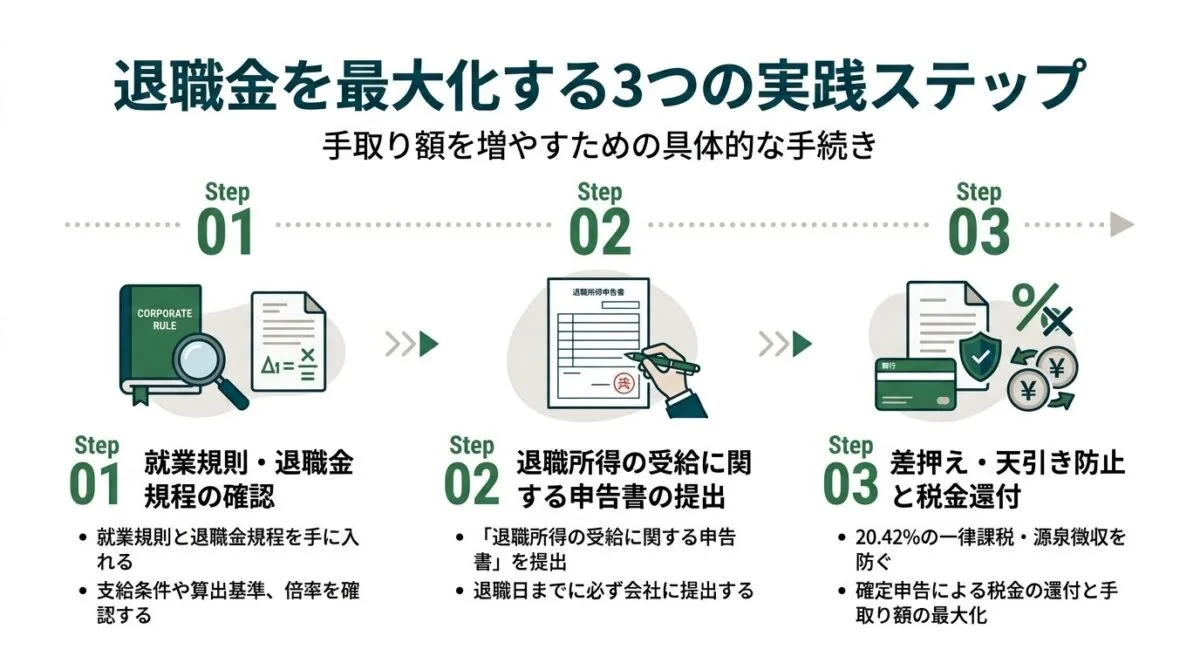
会社都合退職が決まったら、退職日までに確実に済ませておくべき実務手続きが存在します。正しい手順を踏まないと、本来受け取れるはずの退職金が目減りしたり、一時的に多額の税金を徴収されて手取りが減ってしまう事態に陥ります。
就業規則・退職金規程の確認方法(算定基礎額・支給要件・支払期日)
人事や総務に聞く前に「就業規則の原本」を自分の目で確認する
会社都合退職の通告を受けた際、最初に行うべきは「就業規則(退職金規程)」の確認です。労働基準法第89条により、退職金制度を設けている企業は就業規則に退職金に関する事項を記載することが義務付けられています。
確認すべき急所は以下の4点です。
- 算定基礎給の定義:退職金の基準となる金額が「退職時の基本給」なのか「職能給や別テーブル」なのか
- 退職事由別の支給乗数:会社都合の場合に乗数が「1.0」と規定されているか
- 勤続年数の計算方法:休職期間や育児休業期間が勤続年数から除外される規定になっていないか
- 支給期日(振込日):退職日から通常1〜2ヶ月後のいつ頃に振り込まれる取り決めか
| チェック項目 | 就業規則で確認すべき記載箇所 | 実務上の注意点と落とし穴 |
|---|---|---|
| 算定基礎額 | 退職金規程 第〇条「算定基礎」 | 手当(役職・住宅等)が含まれず基本給のみの会社が多い |
| 支給乗数 | 別表「勤続年数別支給乗数表」 | 会社都合列と自己都合列の数値を書き写してメモしておく |
| 会社都合条項 | 第〇条「解雇・退職勧奨の特例」 | 「会社都合の場合は所定の金額を加算する」規定の有無 |
| 支払時期 | 第〇条「退職金の支払期日」 | 退職後数ヶ月先になる会社もあるため生活防衛資金を確保 |
なぜ会社は会社都合退職を嫌がる?会社側のデメリットと自己都合にさせる手口を暴露
「業績が悪化していて、希望退職を募っている。ただ、会社としては自己都合で辞めてほしいと言われている…」「上司から執拗に退職を勧められている。会社都合のはずなのに、なぜか自己都合の退職届にサイ…
「退職所得の受給に関する申告書」を出さないと20.42%引かれる理由と提出手順
申告書未提出だと問答無用で20.42%源泉徴収!必ず退職日までに提出する
退職金の手続きにおいて重要な書類が、国税庁所定の「退職所得の受給に関する申告書(退職所得申告書)」です(出典: 国税庁 A2-29 退職所得の受給に関する申告)。
この書類を勤務先に提出することで、会社は退職所得控除や2分の1課税を適用して正しい税額を天引き(源泉徴収)してくれます。
もし提出を怠ると、会社側は控除を考慮せず、退職金の支給総額に対して「一律20.42%」の所得税+復興特別所得税を強制天引きしなければなりません。
例えば退職金が1,000万円の場合、申告書を出せば税金はほぼゼロ〜数万円で済むところ、出さないと約204万円が差し引かれて口座に振り込まれてしまいます。
| 項目 | 申告書を「提出した場合」 | 申告書を「提出しなかった場合」 |
|---|---|---|
| 税額の算定方法 | 退職所得控除および2分の1課税を適用 | 支給総額 × 20.42%で一律課税 |
| 退職時手取り(1,000万円受取時) | 約980万〜1,000万円(税金ほぼゼロ) | 約795万円(約204万円が天引き) |
| 確定申告の要否 | 原則不要(源泉徴収で納税完了) | 確定申告を行えば還付金として戻る |
| 提出のタイミング | 退職日までに勤務先の総務・人事部へ提出 | 未提出の場合は退職後に自ら税務署へ確定申告 |
用紙は退職手続きの一環として会社側から渡されるのが一般的ですが、手元に届かない場合は国税庁のウェブサイトからダウンロードして自ら人事部へ提出しましょう。
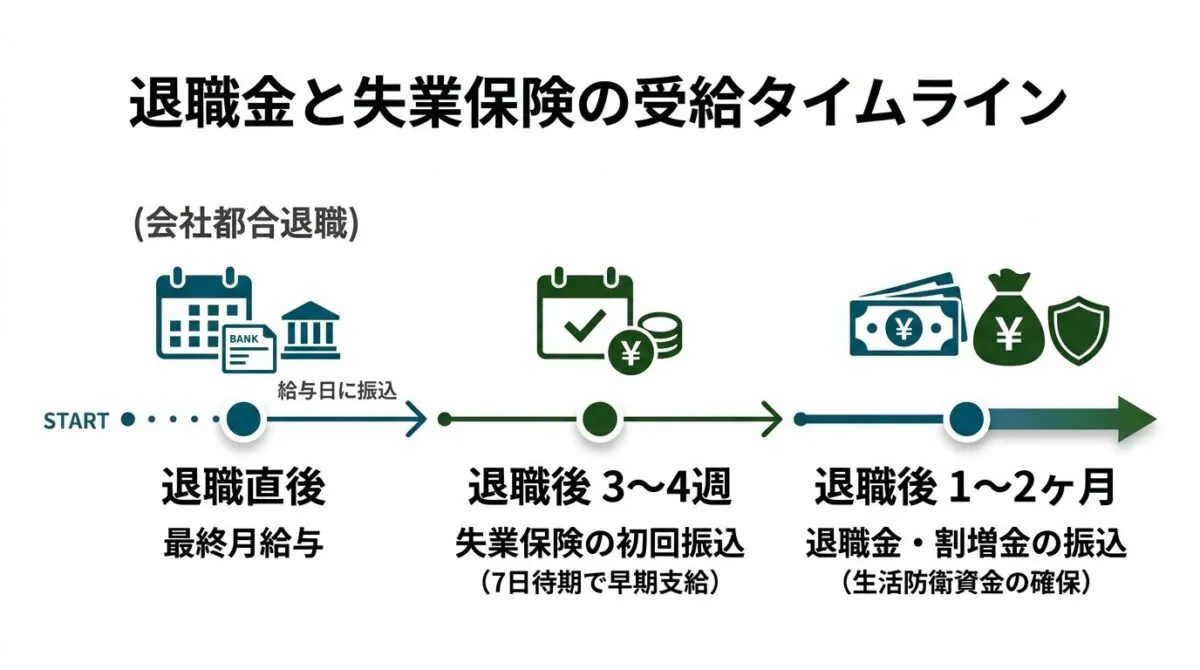
振り込み時期(退職後1〜2ヶ月)と失業保険(会社都合7日後待期)との資金計画
退職金の振込日とハローワークの失業給付振込スケジュールを連動させる
退職金は最終出社日当日に手渡しされるわけではありません。
多くの企業では、退職月の翌月末や翌々月の給与支払日などに指定口座へ振り込まれます。退職してから退職金が着金するまでに約1〜2ヶ月のタイムラグが生じる点に注意が必要です。
一方で、会社都合退職(特定受給資格者)の失業保険は、自己都合退職のような1〜2ヶ月の給付制限期間がなく、7日間の待期期間満了後にすぐ受給資格を得ることができます。
受給説明会や初回の失業認定を経て、退職から約3〜4週間後には最初の基本手当が口座へ着金する運びとなります。
| 資金の名称 | 支給元・請求窓口 | 入金までの所要期間目安 | 資金の用途と活用方針 |
|---|---|---|---|
| 給与(最終月分) | 勤務先(給与口座) | 退職当月または翌月の給与支給日 | 当面の生活費・公共料金の支払い |
| 失業保険(基本手当) | ハローワーク(国) | 退職から約3〜4週間後(初回振込) | 転職活動期間中の生活防衛資金 |
| 退職金(一時金) | 勤務先または中退共 | 退職から約1〜2ヶ月後 | 老後資金・教育資金・生活再建資金 |
| 割増退職金(加算金) | 勤務先 | 退職金と同時または分割振込 | 再就職までの予備資金・生活安定資金 |
失業保険と退職金の入金タイミングを時間軸で把握しておくことで、資金ショートを防ぎ、落ち着いて次の転職活動や生活再建に専念できる環境が整うはずです。
まとめ:会社都合退職の退職金相場と上乗せ計算を把握して手取りを最大化しよう
正しい知識で規程と申告書を押さえ、会社都合の正当な権利を満額受け取ろう
会社都合退職は突然の離職を余儀なくされる負担を伴う一方、退職金や税制、失業給付においては法律上・制度上の手厚いセーフティネットがしっかりと用意されているのです。
受取額と手取りを最大化するための実務手順を最後におさらいしておきましょう。
| 実践ステップ | 具体的なアクション項目 | 達成されるゴールと効果 |
|---|---|---|
| ステップ1(現状把握) | 就業規則の退職金規程で算定基礎と会社都合乗数(1.0)を確認 | 自己都合に比べて数十万〜数百万円の満額権利を把握 |
| ステップ2(上乗せ確認) | 希望退職の割増月数(6〜24ヶ月)と加算総額の内訳を書面で入手 | 提示額の妥当性を客観的に判断し合意形成 |
| ステップ3(税務手続き) | 「退職所得の受給に関する申告書」を記入して退職日までに提出 | 20.42%の天引きを防ぎ退職所得控除と2分の1課税を適用 |
| ステップ4(生活資金連携) | ハローワークで特定受給資格者の手続きを行い約3週後の失業給付を確保 | 退職金の着金(1〜2ヶ月後)までの生活資金を完全防衛 |
会社都合退職の退職金は、これまで会社へ尽くしてきたあなたの労働に対する正当な対価と言えます。安易に自己都合への変更に応じず、申告書を確実に提出して新生活の資金を最大限手元に残していきましょう!
よくある質問
Q:就業規則に退職金規程がない会社でも、会社都合退職なら退職金はもらえますか?
A:労働基準法上、会社に退職金制度を設ける法的な義務はありません。そのため就業規則や労働契約に退職金規程が存在しない企業の場合、会社都合退職であっても原則として法律上当然に退職金を請求することはできません。ただし整理解雇や退職勧奨の局面において、会社側が円満退職を成立させるために「退職合意金」や「解決金」として基本給数ヶ月分の支払いを個別提示して合意を図るケースが実務上よく見られます。
Q:退職金の振込時に20.42%も税金が引かれていました。取り戻す方法はありますか?
A:退職後にご自身で確定申告(還付申告)を行えば、納めすぎた税金は全額手元に戻ってきます。退職時に「退職所得の受給に関する申告書」を提出しなかった場合、会社は一律20.42%を源泉徴収しなければならない法定義務を負っているためです。退職後に会社から交付される「退職所得の源泉徴収票」を添えて翌年2月16日以降に税務署へ確定申告を行えば、本来の退職所得控除に基づき再計算され、過大に天引きされていた差額分が指定口座へ還付される流れとなります。
Q:会社都合退職で割増退職金をもらうと、失業保険の金額が減ったり受給が遅れたりしますか?
A:退職金や割増退職金の受取額によって失業保険(基本手当)の給付額が減額されたり、支給開始が先送りされたりすることは一切ありません。退職金は過去の労働の清算金であり、失業保険は退職後の就職活動を支える公的給付であるため法律上完全に切り離されています。ただし退職金ではなく「未払い給与の立替金」や「解雇予告手当」の性質を持つ名目の場合は算定基準が異なる場合があるため注意してください。
Q:勤続年数が3年未満の短い期間で会社都合退職になった場合も退職金は出ますか?
A:就業規則の退職金規程に「勤続3年以上を支給対象とする」といった足切り条項(受給資格要件)がある場合、勤続3年未満では会社都合であっても退職金がゼロになるケースがあります。一方で就業規則に「会社都合退職時は勤続1年以上で支給」といった特例減免規定が置かれている会社もあります。また退職金が出ない場合でも、30日前に解雇予告がなければ労働基準法第20条に基づき「解雇予告手当(平均賃金30日分)」が支払われます。
Q:退職金でローンを一括返済するのと、手元に現金を残すのとではどちらが賢いですか?
A:全額を繰り上げ返済に充てず、最低でも生活費の6ヶ月分から1年分程度の生活防衛資金を手元に残しておくのが安全です。会社都合退職後は次の就職先が決まるまでの期間や、再就職先での試用期間中の収入変動リスクがあります。住宅ローンの金利が低利(変動金利0.3〜0.7%等)である場合、手元の現金を一気に減らすよりも、失業保険を受け取りながら生活基盤を安定させることを最優先に資金配分を検討するのが賢明な判断と言えます。
本記事に掲載されている退職金相場、公的統計、労働法令、税率計算(退職所得控除等)は、2026年10月時点の公的機関(厚生労働省、中央労働委員会、国税庁等)の最新公開情報に基づいて一般的な知見を整理したものです。個々の企業の退職金支給額や算定方法は、各社が定める就業規則・退職金規程および労働契約の内容によって異なります。また具体的な税務判断や個別の退職金計算・確定申告手続きについては、必ずご契約中の勤務先人事総務部、所轄の労働基準監督署、ハローワーク、または税務署・税理士へご相談ください。本記事の情報を基に生じたいかなる損害についても、当サイトおよび管理人は一切の責任を負いかねます。